
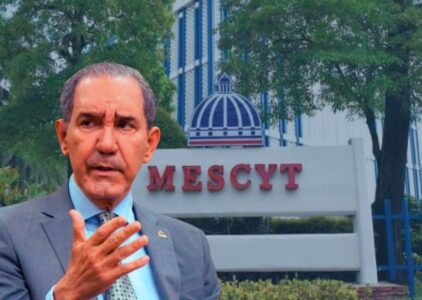

SANTO DOMINGO.- Dos auditorías de la Contraloría General de la República al Ministerio de Educación Superior, Ciencia y Tecnología (MESCYT) y al Cuerpo Especializado en Seguridad Aeroportuaria y de la Aviación Civil (CESAC) encontró varias debilidades en el manejo de sus bienes, inventarios, compras, nóminas y cuentas por pagar, entre ellas 30 vehículos registrados a nombre de la institución que no pudieron ser identificados físicamente.
En el MESCYT se encontro ademas deudas con proveedores con más de dos años de atraso por RD$385,023,661.04.
El informe, corresponde al período comprendido entre el 1 de mayo de 2021 y el 31 de diciembre de 2023, señala que esos hallazgos permanecían en proceso de subsanación al momento de la auditoría.
Uno de los puntos más neurálgicos es el relacionado con los vehículos. La revisión realizada por los auditores determinó que 30 vehículos registrados en la Dirección General de Impuestos Internos (DGII) a nombre del MESCYT no fueron localizados físicamente. El valor registrado de esas unidades asciende a RD$4,768,914.92. Además, cinco de esos vehículos figuraban en una póliza de seguros de la institución.
La Contraloría también encontró que el MESCYT mantenía al 31 de diciembre de 2023 cuentas por pagar a proveedores por RD$737,867,195.22. De ese monto, se verificaron pagos por RD$352,843,534.18, mientras permanecían pendientes RD$385,023,661.04, con más de dos años de antigüedad.
El informe cuestiona además el manejo de los inventarios. Durante el conteo físico de materiales y suministros se encontró una diferencia de 17,402 unidades entre las existencias registradas en el sistema y las encontradas físicamente en el almacén.
La institución, además, no realizaba inventarios físicos semestrales de sus bienes muebles, sino una vez al año, situación que también quedó pendiente de corrección.
A esto se suma que los bienes muebles inspeccionados no contaban con las etiquetas correspondientes de la Dirección General de Bienes Nacionales (DGBN), incumpliendo los mecanismos establecidos para la identificación y control de los activos del Estado.
Compras fraccionadas y diferencias en nóminas
En materia de contrataciones, los auditores identificaron fraccionamientos de compras por RD$769,948 durante el período examinado.
La práctica consiste en dividir adquisiciones que debieron ser tramitadas bajo un mismo proceso, una situación que la Contraloría señala como contraria a las disposiciones de la Ley 340-06 sobre Compras y Contrataciones Públicas. Este hallazgo también permanecía en proceso de subsanación.
La revisión detectó asimismo una diferencia de RD$680,430 entre las nóminas publicadas en el portal de transparencia y las nóminas físicas manejadas por la institución.
La Contraloría consideró que esta discrepancia constituye una debilidad frente a las obligaciones de publicidad de la información establecidas en la Ley 200-04 de Libre Acceso a la Información Pública.
En los expedientes de personal, de una muestra de 125 expedientes físicos de empleados, los auditores encontraron documentos faltantes, lo que fue señalado como una debilidad en los controles para el manejo de los archivos del personal.
Un sistema de control que aún no estaba completo
El informe también determinó que el MESCYT no había completado la implementación de las Normas Básicas de Control Interno (NOBACI) y que persistían debilidades en sus políticas, procedimientos y mecanismos de verificación.
Sin embargo, este hallazgo fue marcado como “subsanado posteriormente”, por lo que no forma parte de los asuntos que permanecían pendientes al cierre de la revisión.
Lo mismo ocurrió con otros hallazgos relevantes detectados, entre ellos una discrepancia entre los estados financieros y las notas explicativas, el registro inadecuado de RD$13,255,841.46 en licencias informáticas, activos por RD$373,592,812 que no estaban registrados en el Sistema de Administración de Bienes (SIAB) y terrenos que no figuraban registrados ante la DGII.
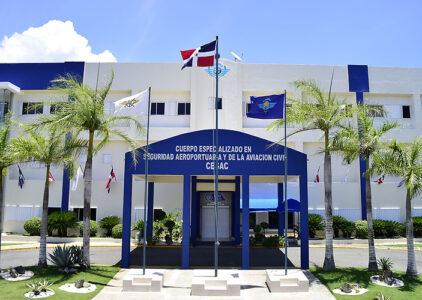
En el CESAC
En el CESAC fueron encontaadas irregularidades en el manejo de bienes, ingresos y contrataciones, entre ellas 30 vehículos registrados a nombre de la institución en la DGII que no aparecen en la flotilla suministrada a los auditores.
El informe, correspondiente al período del 1 de enero al 31 de diciembre de 2024, también establece que el CESAC mantenía RD$8,253,405.30 de ingresos propios en cuentas bancarias de la institución, en lugar de transferirlos previamente a la Cuenta Única del Tesoro, y que realizó contrataciones por RD$85,370,437.20 por encima del monto contemplado en su Plan Anual de Compras y Contrataciones (PACC). Todos estos hallazgos permanecían en proceso de subsanaccion.
30 vehículos que no aparecen
La revisión de los vehículos encontró una diferencia entre los registros de la DGII y la flotilla presentada por el CESAC.
De acuerdo con la auditoría, 30 vehículos registrados a nombre de la institución no fueron identificados en la flotilla suministrada: tres autobuses Huaao corresponden a la gestión actual, iniciada en agosto de 2020, mientras los otros 27 vehículos pertenecen a gestiones anteriores.